


Introduction
Le rapport Domain Intelligence du T2 2026 analyse les prix de vente sur le marché secondaire à partir des données de la place de marché de Dynadot, d'avril à juin 2026, avec une comparaison par rapport au T2 2025. Il s'appuie sur les médianes et présente des parts, des ratios et des valeurs d'indice, ce qui rend chaque conclusion citable.
Le T2 a vu les prix de vente typiques rester stables, avec une valeur concentrée aux deux extrémités du marché et des noms premium définis en grande partie par leur structure. L'histoire du trimestre porte sur le prix et la composition, ce qui en fait une lecture utile pour quiconque doit décider comment fixer un prix, mettre en vente ou enchérir. Il est écrit pour les investisseurs en noms de domaine, les professionnels du naming et les analystes à la recherche de repères de prix transparents.
Ce rapport couvre:
- Prix médian vs prix moyen, d'une année sur l'autre
- Concentration de la valeur par tranche de prix
- Signaux TLD, longueur et nommage
- Ce que les ventes premium avaient en commun
- Signaux de qualité qui ont fait varier le prix
Résumé exécutif
Le T2 2026 a été façonné par la tarification et le mix des ventes, mettant en lumière les prix de vente typiques, où la valeur du marché secondaire s'est concentrée, et les caractéristiques partagées par les noms de domaine à la plus forte valeur. Quatre constats définissent le trimestre :
- Le prix de vente typique est resté stable d'une année sur l'autre. La médiane était de $18.87, presque exactement là où elle se situait au T2 2025 - $18.85. La composition des annonces s'est déplacée vers un inventaire à prix plus bas ; le domaine typique reste abordable.
- La valeur se situe aux deux extrémités du marché. Environ 89 % des commandes ont été conclues sous les 50 $, et ce groupe ainsi que le haut du marché ont contribué à des parts comparables de la valeur totale.
- Les ventes premium partagent un profil distinct. Parmi les ventes supérieures à 5 000 $, aucun domaine ne comportait de trait d'union ni n'était internationalisé, et près de 58 % comportaient cinq caractères ou moins, contre 13,1 % des ventes à moins de 50 $.
- La structure démarquait plus nettement le niveau premium que la thématique. Le signal qui distinguait le haut du marché était l’enregistrement cross-TLD : les noms premium étaient déjà enregistrés dans de nombreuses autres extensions.
Chiffres clés en un coup d'œil
| Signal | Chiffre rapporté (T2 2026) |
| Prix de vente médian Croissance, année après année | $18.87 vs $18.85 (+0.1%) |
| Part des commandes clôturant sous $50 | 88.9% |
| Part de .com dans les commandes du marché secondaire | 70.6% |
| Part des ventes .com au-dessus de $5,000 | 60.0% |
| Ventes supérieures à $5,000 ayant 5 caractères ou moins | 57.5% |
| Médiane des enregistrements cross-TLD, ventes à $5,000+ vs toutes les ventes | 26 vs 2 |
Méthodologie
Données de la place de marché
Cette analyse s'appuie sur plus de 54 000 ventes sur le marché secondaire conclues au T2 2026.
Comment lire les chiffres
Les médianes sont en tête partout, car les moyennes bougent dès que la composition des annonces bouge. Les moyennes sont étiquetées partout où elles sont citées, et les ratios d'indice sont arrondis.
Les données sur l'âge, les backlinks et les TLD croisés ne sont pas fournies pour les backorders, donc les backorders sont exclus de toutes les analyses de qualité (ceci est indiqué le cas échéant). Cette édition ne rapporte aucune géographie des acheteurs, car l'ensemble de données ne contient aucun signal de localisation fiable.
Les caractéristiques des ventes premium décrivent des ventes qui ont eu lieu. Elles ne constituent pas une affirmation de causalité, et rien dans ce rapport ne constitue un conseil sur ce qu'il faut acheter ou enregistrer.
1. Tarification des domaines sur notre place de marché
Le domaine typique s'est vendu au même prix qu'il y a un an: la médiane n'a bougé que d'un dixième de point, passant de $18.85 à $18.87.
Le prix de vente médian est resté stable d'une année sur l'autre, tandis que les transactions se sont déplacées vers des ventes à prix plus bas. Lorsque la médiane reste stable et que la moyenne bouge, c'est généralement la composition qui fait le travail. Le T2 2025 comportait une queue plus lourde de très grosses ventes, tandis que le T2 2026 a apporté au marché une base plus large d'inventaire à prix plus bas. Les prix payés par les acheteurs pour des noms comparables se sont maintenus ; la composition de ce qui s'est vendu a changé.
2. Comment le prix de commande façonne le volume et la valeur du marché secondaire
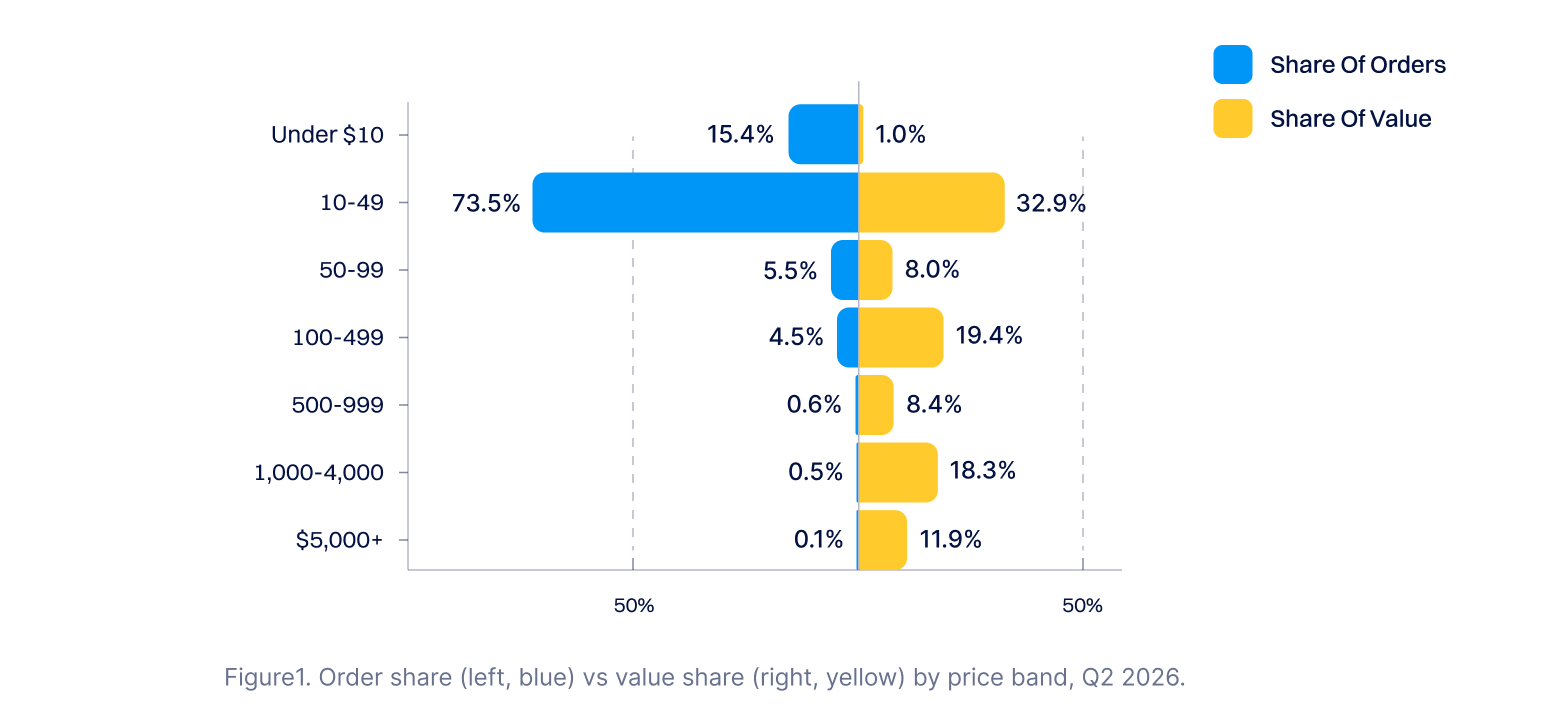
Moins de 1 % des commandes du marché secondaire ont généré près d’un tiers de la valeur du marché, et c’est aussi le cas de tout le segment sous $50.
- Le sommet du marché: les commandes supérieures à $5,000 représentaient environ sept sur dix mille, et totalisaient à elles seules 11.9% de la valeur.
- Le palier de volume : 88.9% des commandes de moins de $50 ont généré 33.9% de la valeur.
- Le palier $1,000+ : moins de 1 % des commandes, contribuant à près d'un tiers de la valeur.
Le plancher du marché et le sommet du marché contribuent à peu près également, à partir de bases séparées de trois ordres de grandeur. Le marché secondaire se présente comme une activité de volume et se comporte comme une longue traîne en même temps, c'est pourquoi les résumés à indicateur unique ont tendance à manquer la moitié du tableau.
Où se situent les commandes vs où se situe la valeur, T2 2026
3. TLDs, longueur et signaux de nommage
Le choix du TLD et la longueur du nom influencent tous deux le prix, même si certains signaux de nommage pèsent plus que d’autres.
.com a mené le volume des transactions
.com a représenté sept commandes sur dix, et 354 TLD distincts ont été échangés au T2 2026. Le volume et le prix se classent presque à l'inverse : .com détient 70,6 % des commandes à environ 1,0x la moyenne du marché, car c'est là que se négocie le segment à fort volume et à bas prix du marché, tandis que les extensions les plus chères représentent chacune moins de 1 % du volume.
.io est ici la véritable histoire premium, avec une médiane de $61.49, plus de trois fois la médiane du marché.
.us affiche une moyenne de 2.74x mais une médiane de 14,95 $ ; cette moyenne est tirée par quelques grosses ventes et ne devrait pas être cité seul.
| TLD | Part des commandes | Médian | Moyenne vs marché |
| .com | 70.6% | $18.87 | ~1.0x |
| .org | 6.4% | $18.52 | ~0.9x |
| .cc | 4.1% | $16.79 | ~0.5x |
| .net | 3.9% | $20.51 | ~0.9x |
| io | 0.6% | $61.49 | ~2.9x |
| .us | 0.6% | $14.95 | ~2.7x (tiré par la queue) |
Les noms courts ont fait grimper les prix records
La longueur était l'un des schémas de tarification les plus clairs du trimestre, mais elle fonctionnait d'une manière plus spécifique que « plus court est plus cher ». Voici comment les chiffres se décomposent :
- La prime aux noms courts : les noms de 1 à 5 caractères valaient en moyenne environ 1,6 fois le prix du marché, la prime de longueur la plus forte du jeu de données.
- La courbe : il diminue régulièrement à mesure que les noms s’allongent, atteignant son minimum dans la plage de 11 à 15 caractères, à environ 0,8x.
- La longue traîne: au-delà de 15 caractères, la courbe s'aplatit, et les noms de 21+ caractères se situent à un prix légèrement supérieur à la tranche des 16 à 20.
- Par canal : l’effet est le plus marqué dans les enchères utilisateurs et le moins prononcé dans les enchères sur domaines expirés.
- La médiane : 18,87 $ dans chaque catégorie de longueur, une nuance que la plupart des analyses de longueur négligent.
Que signifie ce dernier point en pratique ? Les moyennes augmentent pour les noms courts, mais le prix de vente typique se maintient. La brièveté ne rend pas la vente ordinaire plus chère, elle augmente les chances d'une vente exceptionnelle. Les noms courts relèvent le plafond du prix auquel un domaine peut se vendre, pas le plancher de ce qu'il atteint habituellement.
Les nombres chers, les traits d'union bon marché
Deux schémas de dénomination se sont clairement démarqués au T2, un dans chaque direction.
Les libellés purement numériques étaient rares mais précieux. Les noms de domaine entièrement composés de chiffres représentaient 0.6% des commandes, et affichaient en moyenne environ 2.5x le prix du marché.
Les noms avec trait d'union se négociaient en dessous du marché. Les domaines contenant un trait d'union représentaient 5,0 % des commandes et valaient en moyenne environ 0,7 fois le prix du marché, donc les vendeurs qui fixent le prix d'un inventaire avec trait d'union devraient le comparer à cette fourchette plutôt qu'à la moyenne globale du marché. Les acheteurs payaient systématiquement moins pour les noms entrecoupés de ponctuation.
Parmi les thèmes de mots-clés, seuls trois affichaient un prix nettement supérieur au marché :
- énergie verte à 1.36x
- agents et robots à 1.17x
- technologie générale à 1,14x
Tous les autres thèmes de mots-clés sont tarifés au niveau ou en dessous du marché.
Comment le naming par IA s’est illustré au T2
Cela mesure les chaînes de mots-clés IA dans les noms de domaine, toutes extensions confondues. Ce n'est pas une lecture de l'extension .ai, qui est présenté séparément ci-dessous.
Les domaines contenant un mot-clé IA affichaient un prix en phase avec le marché au T2 : leur moyenne se situait à environ 1.0x le prix du marché, et leur médiane, $18.87, correspondait exactement à la médiane du marché. Comme les mots-clés IA apparaissent dans des noms sur toutes les gammes de prix et toutes les extensions, le mot-clé à lui seul n'a pas modifié le prix de vente typique.
Une remarque sur la façon dont nous les avons comptés : chercher simplement "ai" dans un nom capte beaucoup trop de choses, car des mots comme chaise, email et domaine correspondent tous. Nous avons plutôt utilisé une correspondance au niveau des mots, qui capte quand même de vrais noms d'IA comme aitools.com.
Sur l'extension .ai elle-même : .ai est apparu à l'extrémité premium du trimestre, y compris l'une des dix plus grosses ventes du T2. Nous ne publions pas d'indice au niveau de l'extension pour .ai dans cette édition, car son volume est suffisamment faible pour qu'un petit nombre de grosses ventes domine toute moyenne et le chiffre ne serait pas un point de référence fiable.
4. Caractéristiques communes des ventes premium
Les domaines les plus chers du trimestre se ressemblaient remarquablement : courts, propres et sans trait d'union.
Les plus grosses ventes du trimestre
| Classement de croissance | Domaine | Prix | Type de liste | Mois |
| #1 | tenvels.com | $25,000.00 | Achat immédiat | Juin |
| #2 | betzz.com | $15,210.88 | Enchère expirée | Avril |
| #3 | personio.ai | $13,023.61 | Enchère utilisateur | Avril |
| #4 | 2290.com | $12,909.88 | Enchère expirée | Mai |
| #5 | 5jl.com | $10,211.02 | Enchère expirée | Avril |
| #6 | glws.com | $9,999.00 | Achat immédiat | Juin |
| #7 | 4439.com | $9,910.88 | Enchère expirée | Avril |
| #8 | tgh.com | $9,772.80 | Backorder | Mai |
| #9 | dyno.org | $8,888.00 | Achat immédiat | Mai |
| #10 | d43.com | $8,888.00 | Achat immédiat | Juin |
Une vente est omise selon la règle de sécurité de marque du rapport ; elle reste dans chaque statistique de cohorte ci-dessous.
Caractéristiques communes par cohorte de prix
Parmi les plus grosses ventes du T2, aucun domaine n'était avec trait d'union, et plus de la moitié avaient cinq caractères ou moins.
Chaque dégradé ci-dessous évolue dans une seule direction à mesure que le prix augmente.
| Caractéristique | Toutes les commandes | Sous $50 | $1,000+ | $5,000+ |
| Longueur moyenne du label | 10.2 | 10.4 | 8.6 | 6.0 |
| 5 caractères ou moins | 14.0% | 13.1% | 26.8% | 57.5% |
| Numérique pur | 0.6% | 0.6% | 1.4% | 5.0% |
| Avec trait d'union | 5.0% | 5.2% | 3.4% | 0.0% |
| Internationalisé (IDN) | 0.4% | 0.4% | 0.3% | 0.0% |
| part de .com | 70.6% | 71.6% | 61.9% | 60.0% |
| Vendu via Achat immédiat | 15.7% | 16.5% | 39.5% | 60.0% |
| Médiane des inscriptions inter‑TLD | 2 | 1 | 7 | 26 |
Ce qui change à mesure que les prix augmentent : caractéristiques par cohorte de prix, T2 2026
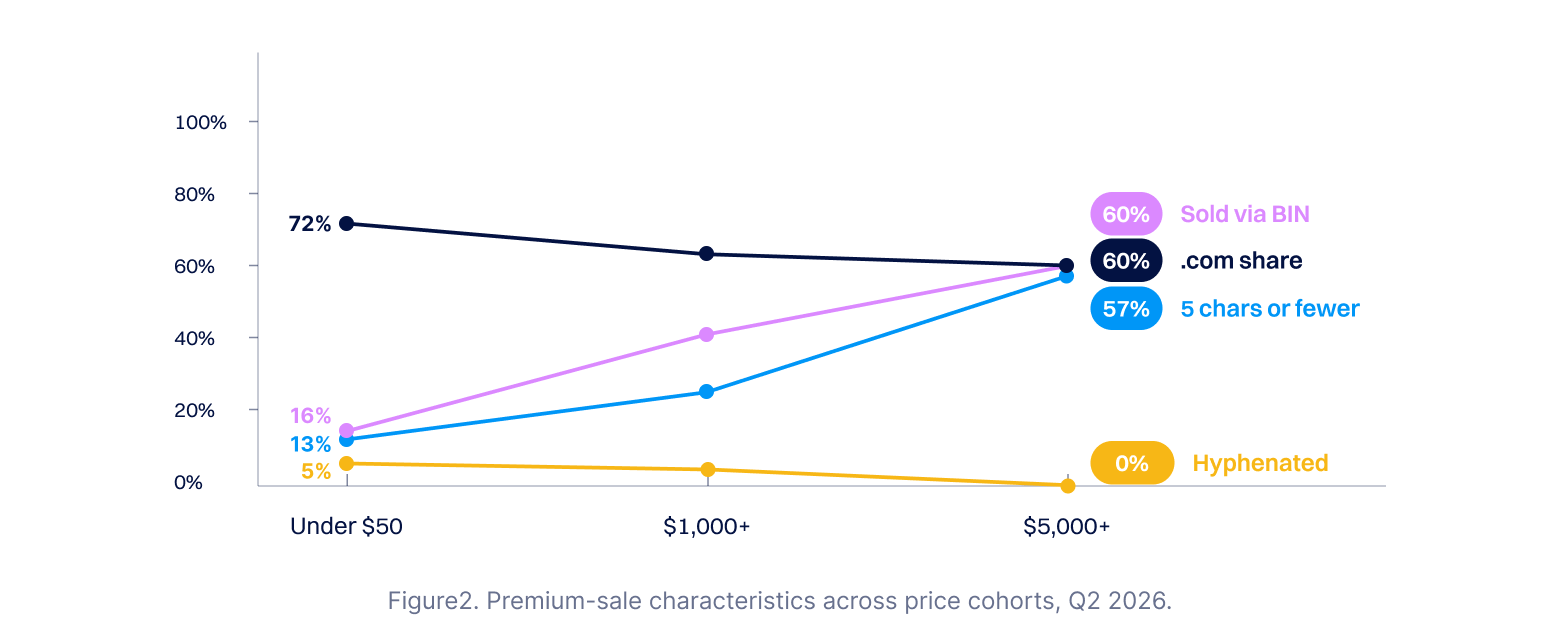
Lire le tableau du signal le plus fort au plus faible:
- La brièveté est le marqueur le plus évident. La part des noms de cinq caractères ou moins quadruple entre le niveau le plus bas et le niveau supérieur.
- Les traits d’union et les IDNs sont absents au-dessus de $5,000. Ils s’amenuisent dans les niveaux intermédiaires et atteignent zéro au sommet.
- L'enregistrement inter-TLD sépare les niveaux. Les noms Premium étaient déjà enregistrés dans 26 autres TLD, contre 2 à l'échelle du marché.
- L'achat immédiat relève du niveau premium. Cela représentait 60 % des ventes au-dessus de 5 000 $, contre 16,5 % du segment sous les 50 $, ce qui en fait le canal où les noms à forte valeur se concluent le plus souvent.
- Le segment premium est plus diversifié en TLD. La part du .com recule de 71.6% en bas de marché à 60.0% en haut, donc les extensions non-.com sont mieux représentées parmi les plus grosses ventes que parmi les plus petites.
5. Quels signaux de qualité ont réellement fait bouger le prix
Cette section couvre uniquement les ventes expirées, les ventes BIN et les ventes aux enchères des utilisateurs. Les backorders sont exclus parce que les données d'âge, de backlink et cross-TLD ne sont pas fournies pour ce canal. Les chiffres sont des médianes par segment plutôt que des moyennes, car la distribution des prix est suffisamment large pour que les moyennes induisent en erreur.
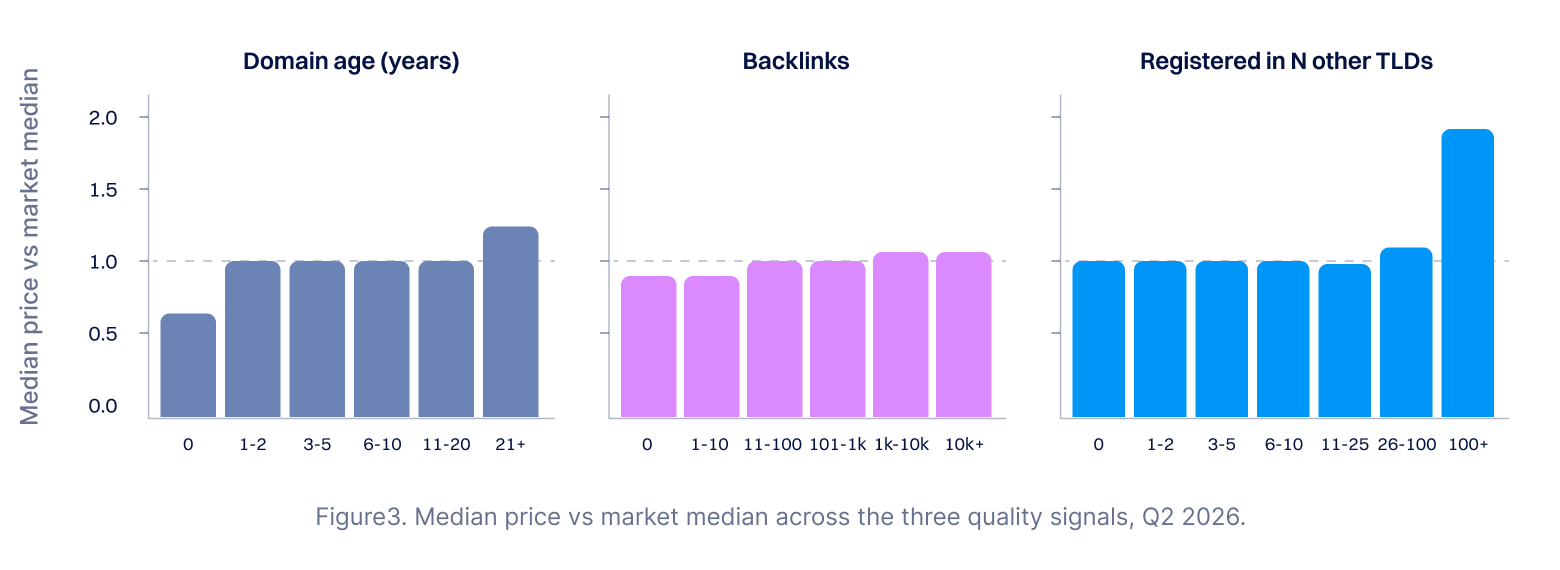
Signaux de qualité et prix de vente typique, T2 2026 (hors backorders)
L'âge présentait une corrélation limitée avec la vente typique
L'âge d'un nom de domaine ne changeait presque rien à son prix de vente habituel. De 1 an à 20 ans, le prix médian se situait exactement à la médiane du marché, sans gradient. Seules les deux extrémités de la plage se comportaient différemment : les noms tout neufs ou récemment réinitialisés se vendaient à environ 0,6 fois le prix du marché, et les noms de plus de 21 ans bénéficiaient d'une modeste prime d'environ 1,3 fois.
La conclusion est que l'âge augmente les chances d'une vente exceptionnelle, pas le prix d'une vente ordinaire. Un domaine plus ancien a eu plus de temps pour accumuler ce qui rend un nom précieux, mais en soi, l'âge n'est pas ce pour quoi les acheteurs ont payé.
Les backlinks montraient une corrélation limitée avec le prix
Les noms sans lien sont évalués légèrement en dessous de la médiane du marché (à ~0.9x), et au-delà de ce seuil, le mouvement est très lent. Un nom avec dix mille backlinks portait une médiane juste 5% au-dessus d'un nom avec cinquante.
La cohorte premium va dans le même sens, avec une médiane de 14 liens parmi les ventes $5,000+ contre 18 à l'échelle du marché. Pour un marché qui cite souvent le nombre de liens dans les annonces, c'est bon à savoir quand on évalue ce qu'on est prêt à payer.
L'enregistrement inter-TLD est le signal qui fonctionne, et il se comporte comme un seuil
Le nombre d'enregistrements multi-TLD indique dans combien d'autres extensions le même nom est déjà enregistré. En effet, une mesure de combien d'autres personnes ont voulu cette chaîne.
Il se comporte comme un seuil plutôt qu'une pente progressive. En dessous de 26 autres enregistrements, le nombre vous dit peu sur le prix. Au-delà de ce point, la médiane commence à grimper, et les noms enregistrés dans plus de 100 autres extensions se sont vendus presque deux fois le prix typique.
C'est aussi le seul signal de qualité qui continue de fonctionner tout en haut du marché. La vente médiane à 5 000 $ et plus était enregistrée dans 26 autres TLD, contre 2 à l'échelle du marché, soit environ treize fois plus. Ce que les noms premium ont en commun, c'est une demande démontrée pour la chaîne elle-même.
Quel signal domine ?
Aucun d'entre eux ne fonctionne partout, et c'est là le constat. Chaque signal fonctionne dans une partie différente du marché, c'est pourquoi aucune métrique unique ne fixe le prix d'un domaine à elle seule.
- Sur l'ensemble du marché : l'âge suit le prix de plus près en termes de rang (+0.43), en grande partie parce que les noms tout neufs se regroupent dans les tranches de prix inférieures.
- Au palier premium : l'âge et les liens cessent de distinguer, et la demande inter-TLD et la brièveté prennent le relais. La vente médiane à $5,000+ n'était ni plus ancienne ni mieux liée que la vente médiane à $19. Elle était deux fois plus courte et enregistrée dans environ treize fois plus d'extensions.
- La longueur est la plus inhabituelle des quatre : elle ne montre aucune corrélation avec le prix dans l'ensemble, car la médiane est plate dans chaque tranche de longueur, mais elle produit le changement le plus net de toutes les caractéristiques au niveau premium. La longueur ne détermine pas le prix de la vente typique ; elle sélectionne les ventes exceptionnelles.
Conclusion
Le T2 2026 a été une histoire de prix et de composition. Le domaine typique s'est vendu à un prix presque identique à celui d'il y a un an, avec une médiane de $18.87, tandis que l'évolution de la moyenne reflétait une composition qui s'est déplacée vers un inventaire à prix plus bas.
Sous ce titre stable, la valeur se trouvait aux deux extrémités du marché. Les 88,9 % des commandes à moins de 50 $ et les moins de 1 % à 1 000 $ ou plus produisaient une valeur à peu près équivalente.
Ce qui distinguait le haut du marché, c'était la structure. Les noms Premium étaient courts, propres et déjà enregistrés dans de nombreuses autres extensions, tandis que l'âge et les backlinks montraient une corrélation limitée avec la vente typique. La demande démontrée pour la chaîne elle-même définissait les domaines les plus chers du trimestre.